 www.magnific.com / @robotdean
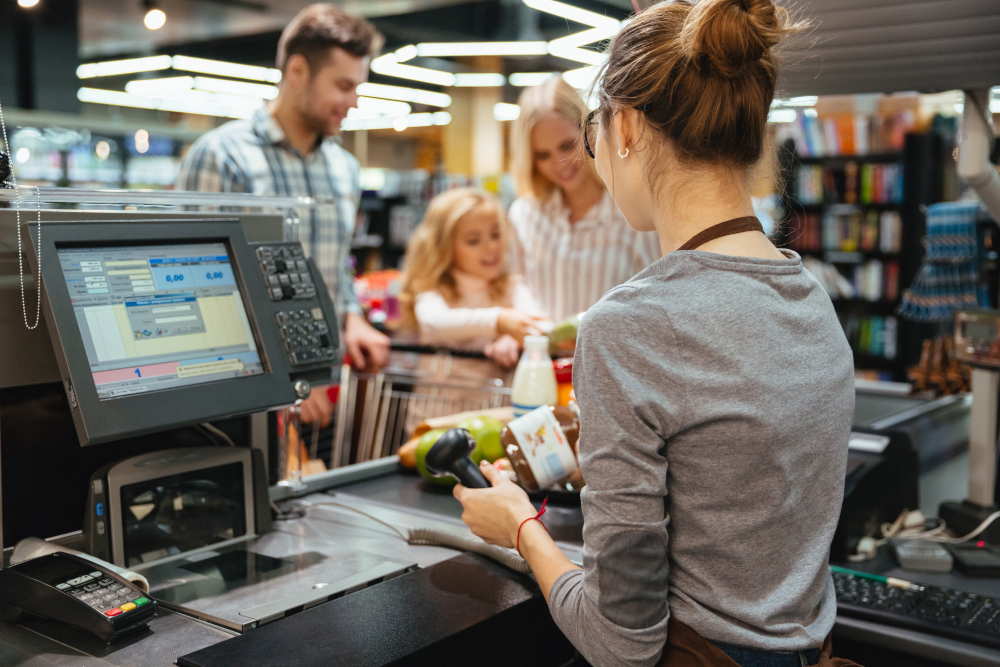
Отказ в использовании банковской карты непосредственно на кассе супермаркета из редкого недоразумения стал довольно распространённым явлением.
Причём сбой платёжного терминала здесь часто не имеет отношения: блокировка счета происходит по инициативе банка в соответствии с процедурами, установленными антиотмывочным законодательством — 115-ФЗ. Примечательно, что наличие крупных остатков или подозрительных поступлений для этого уже не требуется.
Как изменился финансовый контроль
Несколько лет назад внимание банковских служб безопасности в основном сосредоточивалось на крупных операциях: снятии значительных сумм наличными, неожиданных зачислениях от незнакомых контрагентов. Сегодня ситуация значительно изменилась. Системы машинного анализа научились формировать детальный поведенческий профиль клиента на основании мелких, но регулярных платежей.
В поле зрения алгоритмов попадает почти всё: в каких магазинах и на какие суммы клиент покупает продукты, как часто он посещает аптеки и сколько тратит на лекарства и добавки, каков его ежемесячный бюджет на такси, доставку и цифровые сервисы, и как меняются эти расходы с квартала на квартал.
Все транзакции объединяются в единый профиль и автоматически сопоставляются с данными о официальных доходах. Логика системы проста: постоянное превышение расходов над задекларированными доходами активирует модуль оценки рисков.
Пять триггеров, запускающих проверку
По словам экспертов в области финансового мониторинга, алгоритмы реагируют на несколько характерных паттернов.
Первый — расходы на питание, которые стабильно составляют более 40–50% от официального дохода. Второй — регулярные покупки в дорогих супермаркетах и ресторанах при низком зарегистрированном заработке. Третий — частые крупные чеки в аптеках: дорогие витаминные комплексы, БАДы, рецептурные препараты. Четвёртый — резкое увеличение расходов: например, когда человек полгода тратил 15 тысяч рублей в месяц, а затем стал тратить вдвое больше. Пятый — одновременное активное использование наличных и безналичных методов оплаты.
«Алгоритм не знает, что клиенту помогают дети, что он продал автомобиль или использует сбережения, — объясняют специалисты. — Система фиксирует лишь количественное расхождение».
Группы риска
Чаще всего под блокировку и дополнительные запросы со стороны банков попадают несколько категорий граждан. В первую очередь — фрилансеры и самозанятые, чьи реальные доходы не отражаются в официальной отчетности. В аналогичной ситуации оказываются люди, живущие на сбережения или процентные доходы от вкладов, пенсионеры с неофициальными подработками, а также те, кому родственники регулярно переводят деньги без указания назначения платежа.
Во всех этих случаях алгоритм фиксирует одно и то же: активные расходы, не поддерживаемые видимыми источниками дохода.
Что происходит после заморозки
При блокировке счета в рамках 115-ФЗ кредитная организация имеет право потребовать от клиента документацию, подтверждающую происхождение средств: договоры купли-продажи имущества, свидетельства о наследовании или дарении, выписки по вкладам, подтверждение родственных переводов.
Реагировать на запрос необходимо быстро и по существу. Игнорирование требований или неубедительные объяснения могут привести к расторжению договора банковского обслуживания и передаче сведений о клиенте в другие финансовые учреждения — это значительно усложнит открытие счетов и карт в будущем.
Как минимизировать вероятность проблем
Юристы и финансовые консультанты рекомендуют следовать нескольким правилам. Во-первых, сохранять договоры и банковские выписки по важным сделкам и переводам. Во-вторых, при получении средств от родственников указывать в назначении платежа формулировки «подарок» или «материальная помощь». В-третьих, не держать все средства в одном банке. В-четвёртых, не затягивать с ответами на официальные запросы финансового учреждения. Наконец, при наличии регулярного дохода от профессиональной деятельности — оформить статус самозанятого или индивидуального предпринимателя, чтобы поступления стали «видимыми» для банковских систем.
Ключевое изменение очевидно: обычная покупка в продуктовом магазине сегодня является частью финансового досье каждого клиента. Банки объясняют расширение мониторинга необходимостью борьбы с отмыванием денег и мошенничеством. Однако на практике именно законопослушные граждане всё чаще сталкиваются с необходимостью документально подтверждать источники своих средств — иногда после самого обычного визита за продуктами.