Сбербанк раскрывает секреты управления миллионом для пенсионеров: как сохранить льготы и приумножить доходы

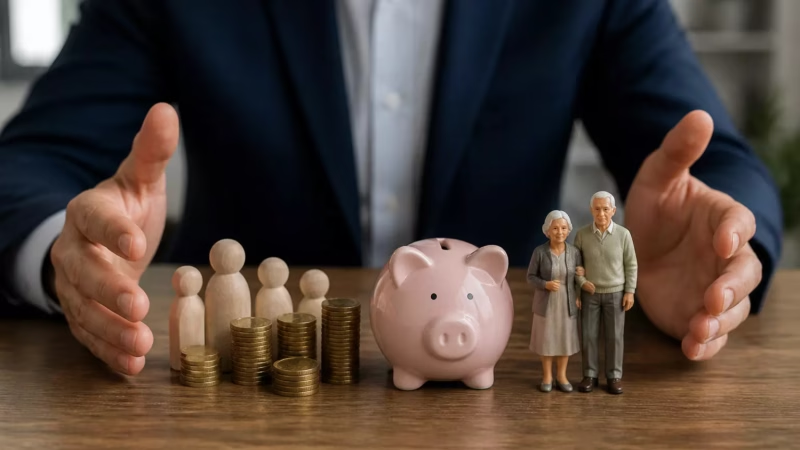
Если вы получили в наследство или накопили миллион рублей к моменту выхода на пенсию, Сбербанк предлагает интересный план управления этими средствами. Он поможет защитить ваши сбережения от инфляции, но стоит учесть возможные риски, такие как влияние на социальные льготы и налоговые обязательства, а также трудности, связанные с получением крупных сумм наличными.
Основная идея: избегайте хранения всех средств в одном месте
Эксперты Сбербанка рекомендуют пенсионерам, располагающим капиталом около 1 миллиона рублей, применять стратегию диверсификации. Некоторые пожилые клиенты уже начали использовать эту схему. Основной принцип заключается в том, чтобы разделить средства между двумя разными банковскими продуктами, что позволяет сохранить доходность и обеспечить доступ к части средств в любой момент.
Суть стратегии состоит в распределении капитала на две части: «основу», которая обеспечивает стабильный доход и защищена от рыночных колебаний, и «резерв», доступный для ежедневных нужд.
Срочный вклад как «основа»
Рекомендуется выделить 700–800 тысяч рублей для размещения на срочном депозите. Такой вклад предполагает заморозку средств на фиксированный срок, что часто обеспечивает наиболее привлекательные процентные ставки и защищает ваши вложения от рыночных изменений.
Накопительный счёт как «резерв»
Оставшиеся 200–300 тысяч рублей целесообразно разместить на накопительном счёте. Это позволит иметь финансовую подушку на случай непредвиденных расходов — например, на медицинские услуги или крупные покупки. Преимущества накопительного счёта заключаются в высокой ликвидности — вы можете в любой момент пополнять и снимать средства через мобильное приложение или банкомат, а также получать проценты на остаток без штрафов за досрочное снятие.
Возможные подводные камни
Несмотря на очевидные преимущества, следует учесть несколько важных нюансов.
1. Риск потери социальных льгот
Проценты, получаемые по депозиту, рассматриваются как дополнительный доход. При обращении за субсидиями на оплату жилищно-коммунальных услуг или для получения статуса малоимущего, эти доходы суммируются с пенсией. Если общий доход превысит региональный прожиточный минимум для пенсионеров, социальные выплаты могут быть отменены.
2. Налоговые обязательства
Если ваш годовой доход превысит установленный необлагаемый лимит, налоговая служба может начислить 13% налога на доходы физических лиц на сумму превышения. Учитывая текущие процентные ставки и доходы от вкладов, есть высокая вероятность превысить этот порог.
3. Проблемы при снятии крупной суммы
Если вам срочно потребуется закрыть вклад и получить миллион наличными, банки могут провести проверки безопасности. Автоматические системы, защищающие пожилых клиентов от мошенничества, могут пометить вашу транзакцию как подозрительную, что приведет к блокировке операции. Служба безопасности может связаться с вами для подтверждения, а для получения крупных сумм в отделении часто требуется предварительный заказ — обычно за 1–3 рабочих дня.
| Куда | Сколько | Зачем |
|---|---|---|
| Срочный вклад | 700–800 тыс. ₽ | Максимальная ставка, защита от колебаний |
| Накопительный счёт | 200–300 тыс. ₽ | Быстрый доступ на непредвиденные расходы |
Вывод: представленная схема может быть полезной для сохранения и частичного увеличения капитала, но прежде чем распределять миллион между различными продуктами, важно оценить влияние процентов на право на социальные субсидии и возможные налоговые последствия. Также стоит заранее продумать порядок снятия крупных сумм, чтобы избежать блокировок и задержек в критический момент.