Будущее платежей в России: как без банковских карт изменится ваша финансовая жизнь?
Физические банковские карты постепенно утрачивают свою роль основного средства расчётов: на смену им приходят новые цифровые технологии — от универсального QR-кода до биометрических платежей. Рассмотрим, как работают эти решения и кому всё еще нужен пластик.
Эпоха, когда карты были незаменимым инструментом для покупок, подходит к концу. У нас формируется гибридная цифровая платёжная инфраструктура, в которой банковские карты теряют свою первостепенную значимость, так как альтернативные способы оплаты становятся всё более популярными, упрощая процесс и ускоряя расчёты на кассах.
Тем не менее, полное исчезновение пластиковых карт в ближайшем будущем маловероятно. Эксперты считают, что они останутся как резервный или специализированный инструмент для около 10% населения. Это, в первую очередь, активные путешественники, которым нужны универсальные средства за границей, а также более консервативные пользователи, предпочитающие иметь физическую подстраховку на случай сбоя цифровых сервисов.
Единый QR-код
Одним из значимых нововведений становится единый QR-код, над внедрением которого работает Национальная система платёжных карт. Суть идеи заключается в том, чтобы на кассах не размещались наклейки от различных банков: вместо множества отдельных стикеров ритейлеры будут использовать один универсальный код.
Покупателям достаточно навести камеру смартфона на этот QR-код, после чего система определяет доступные платёжные инструменты и предлагает выбрать банк или привязанный цифровой кошелёк для мгновенного перевода через Систему быстрых платежей. Это значительно сокращает время обслуживания и упрощает процесс оплаты в магазинах.
Оплата взглядом
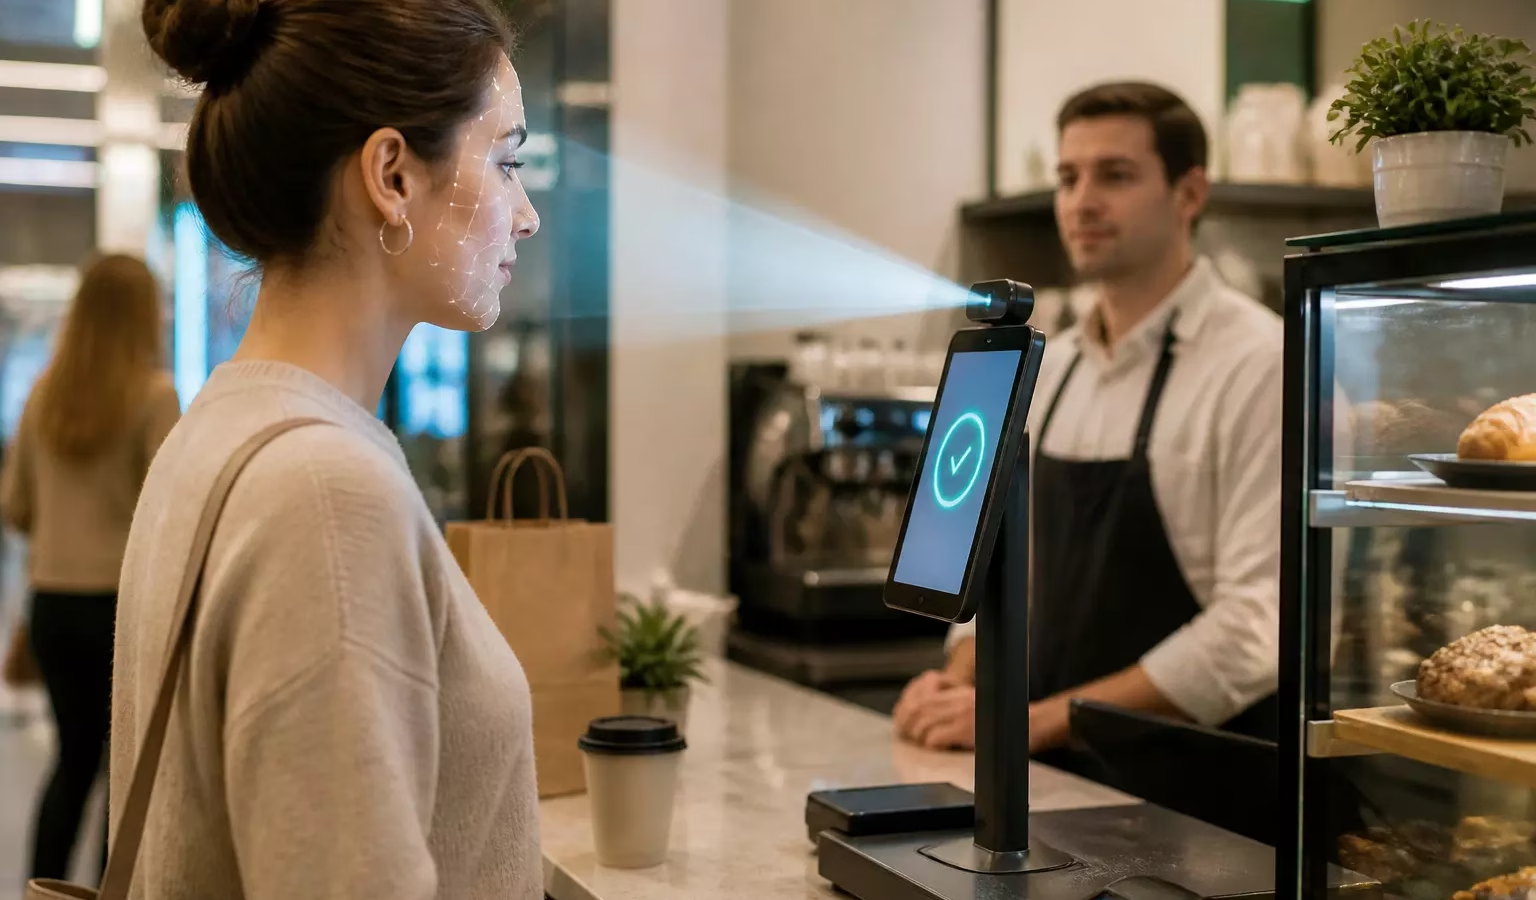
Другим способом становится биометрическая оплата, реализуемая через Единую биометрическую систему. Вариант «оплаты взглядом» переводит процесс подтверждения транзакции в разряд физиологических процедур.
Специальный терминал сканирует параметры лица покупателя, сопоставляет их с защищённым цифровым профилем и инициирует списание с привязанного банковского счёта. Для такой оплаты не нужна ни карта, ни смартфон в момент покупки, однако предварительная регистрация биометрических данных на портале Госуслуг или через мобильное приложение банка является обязательной.
Цифровой рубль
Третьим элементом является цифровой рубль, который рассматривается как отдельная форма национальной валюты наряду с наличными и традиционными безналичными средствами. Транзакции с использованием цифрового рубля осуществляются через централизованную платформу Центрального банка, минуя коммерческие расчётные цепочки.
Создание специальных цифровых кошельков остаётся добровольным. Для бизнеса цифровой рубль представляет интерес благодаря снижению тарифов на эквайринг и повышенной прозрачности операций, что позволяет компаниям предлагать клиентам бонусы, скидки и программы лояльности за расчёты в цифровой валюте.
Bluetooth вместо NFC
Четвёртое техническое решение предполагает замену зарубежных бесконтактных сервисов на базе NFC отечественной технологией Bluetooth Low Energy (BLE). Эта технология позволяет устанавливать защищённое соединение между смартфоном и кассовым терминалом на небольшом расстоянии — теперь можно оплачивать, не вынимая устройство из кармана или сумки и не поднося его к считывателю.
Данная технология уже проходит испытания в ведущих финансовых учреждениях страны под рабочими названиями. По данным ПРО ФИНАНСЫ, она обеспечивает пользовательский опыт, сопоставимый с традиционной бесконтактной оплатой, но при этом используется отечественное программное и аппаратное обеспечение.
В совокупности эти четыре подхода формируют новую платёжную экосистему: карты не исчезнут полностью, но их роль будет перераспределена в пользу цифровых инструментов, а пластиковые карты останутся скорее на случай необходимости для узкого круга пользователей и экстренных ситуаций.